


Assurance vie en Suisse : Protection au service de votre patrimoine
L’assurance vie en Suisse est une solution de prévoyance et d’épargne incontournable pour protéger votre famille face aux aléas de la vie, tout en constituant un capital pour l’avenir.
Que vous cherchiez à garantir la sécurité financière de vos proches, à financer un projet immobilier ou à préparer votre retraite, faire appel à un courtier en assurance vie vous permet de trouver la couverture la plus adaptée à vos besoins parmi toutes les offres du marché.
Une assurance vie suisse offre une flexibilité unique entre couverture des risques et stratégie d'investissement. Découvrez comment Invexa, votre courtier assurance vie, vous accompagne pour structurer une solution sur mesure, performante et fiscalement avantageuse.
L'assurance vie en bref
- Double objectif : L'assurance vie permet de couvrir des risques (décès, invalidité) tout en offrant la possibilité d'épargner (constitution de capital).
- Avantages fiscaux : Souscrite dans le cadre du pilier 3a ou 3b, elle permet de réaliser d'importantes économies d'impôts selon votre canton de résidence.
- Protection de la famille : Les bénéficiaires en cas de décès sont clairement désignés, garantissant une transmission rapide du capital hors de la succession classique.
- Accompagnement indépendant : Passer par un courtier en assurance vie garantit un choix objectif et la négociation des meilleures conditions tarifaires sur le marché suisse.
- Frais de contrat : Les différences de rendement, de frais et de couverture entre les produits disponibles sur le marché suisse peuvent représenter plusieurs dizaines de milliers de francs sur la durée d'un contrat.
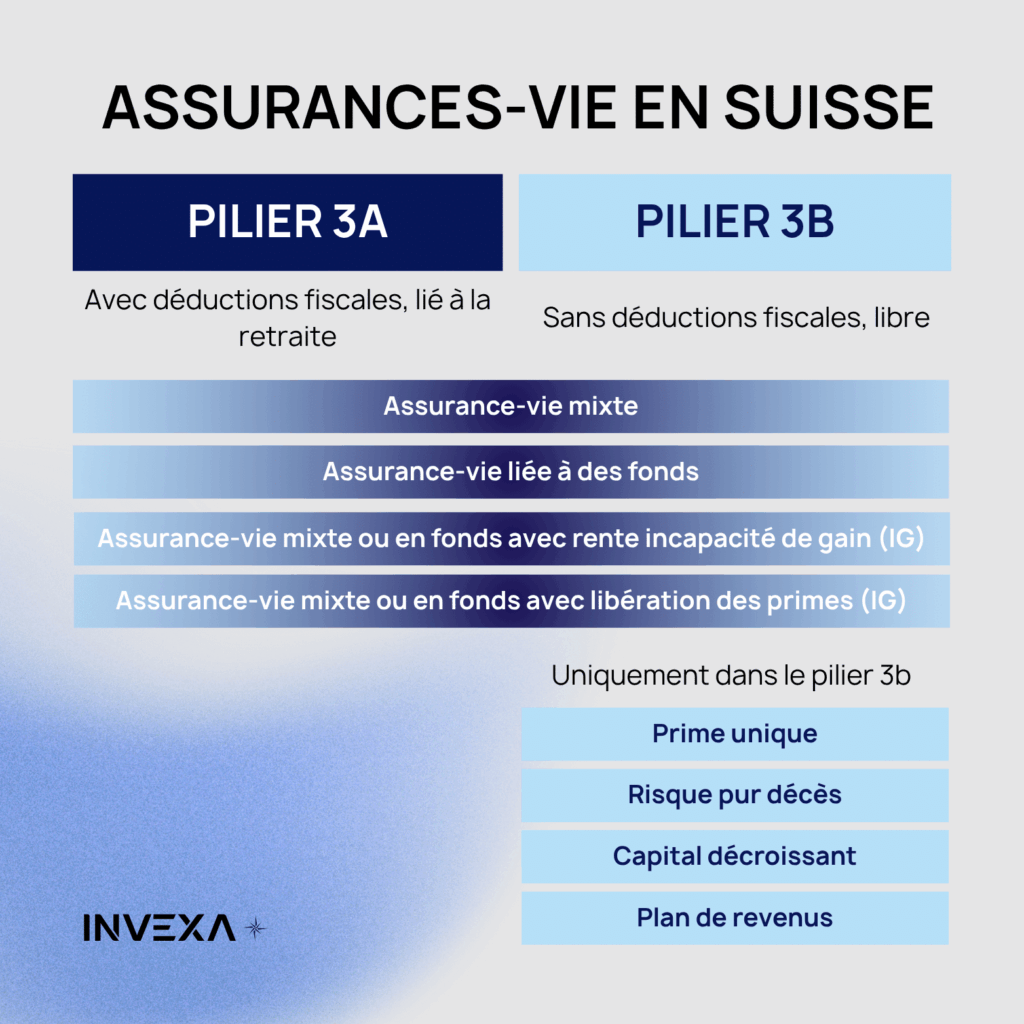
Qu'est-ce qu'une assurance vie en Suisse ?
Une assurance vie suisse est un contrat conclu entre un preneur d’assurance et une compagnie d’assurance. En échange du paiement de primes (périodiques ou uniques), l’assureur s’engage à verser un capital ou une rente à une date convenue (en cas de vie) ou lors de la survenance d’un événement spécifique (décès ou invalidité).
Elle occupe une place centrale dans le système de prévoyance individuel (3ème pilier) et se décline en plusieurs formes pour s’adapter à chaque étape de votre vie : de l’entrée dans la vie active jusqu’à la planification successorale.
Pourquoi passer par un courtier en assurance vie indépendant ?
Conseil global (360°)
Avant toute recommandation, nous réalisons un bilan approfondi de votre situation familiale, fiscale et patrimoniale. C'est sur cette base que repose un conseil réellement adapté à vos besoins.
Indépendance et objectivité
Nous accédons aux offres de l'ensemble des assureurs actifs en Suisse romande : AXA, Generali, Swiss Life, Groupe Mutuel, Helvetia et d'autres, sans engagement envers aucun d'entre eux.
Optimisation fiscale intégrée
Le choix entre risque pur, contrat mixte, pilier 3a ou prévoyance libre 3b a des implications directes sur votre revenu imposable et votre imposition au moment du retrait.
Suivi dans la durée
Votre situation professionnelle, familiale et patrimoniale évolue. Vos contrats doivent évoluer avec elle. Nous restons votre interlocuteur unique à chaque étape.
Les types d'assurance vie en Suisse
Il est crucial de distinguer les deux grandes familles d’assurances vie. Votre courtier vous orientera vers l’une ou l’autre (ou une combinaison des deux) selon vos objectifs.
1. L'assurance vie "Risque pur"
- Assurance décès : Versement d'un capital défini aux bénéficiaires si l'assuré décède. Idéal pour protéger sa famille ou garantir un prêt hypothécaire.
- Assurance invalidité : Versement d'une rente si l'assuré se retrouve en incapacité de gain suite à une maladie ou un accident, compensant ainsi les lacunes du 1er et 2ème pilier.
- Particularité : Ce type de contrat ne comporte pas de valeur de rachat (pas de constitution d'épargne).
2. L'assurance vie constitutive de capital (Assurance Mixte)
Elle combine la couverture des risques (décès/invalidité) avec un processus d’épargne pour la retraite. La protection décès coûte bien moins cher dans ce type de contrat.
- Assurance vie classique : Le capital est garanti à l'échéance avec un taux d'intérêt technique fixe. C'est la solution de sécurité par excellence.
- Assurance vie liée à des fonds d'investissement (ou ETF) : La part d'épargne est investie sur les marchés financiers. Le risque est plus élevé, mais le potentiel de rendement à long terme est nettement supérieur.
Comparatif : assurance vie risque pur vs mixte
| Critère | Assurance risque pur | Assurance mixte / liée à des fonds |
|---|---|---|
| But principal | Couverture financière (décès, invalidité) | Épargne retraite + couverture des risques |
| Valeur de rachat | Aucune (fonds perdus si le risque ne survient pas) | Oui (le capital épargné vous appartient) |
| Coût des primes | Faible à modéré | Plus élevé (inclut la prime d'épargne) |
| Profil idéal | Jeunes familles, propriétaires, indépendants | Personnes souhaitant préparer leur retraite tout en protégeant leurs proches |
Assurance vie et fiscalité : Pilier 3a ou Pilier 3b ?
L'assurance vie dans le pilier 3a
Les primes versées sont déductibles de votre revenu imposable jusqu’au plafond légal (CHF 7’258.- en 2026 pour un salarié).
Le retrait est imposé à un taux réduit. Les conditions de retrait sont toutefois strictes (retraite, achat immobilier, départ définitif de Suisse).
L'assurance vie dans le pilier 3b
Elle offre une flexibilité totale sur les retraits et les bénéficiaires. Si les primes ne sont généralement pas déductibles au niveau fédéral, certains cantons comme Genève et Fribourg offrent d’importantes déductions fiscales pour les assurances vie 3b.
De plus, le versement du capital à l’échéance est souvent exonéré d’impôt sous certaines conditions.
Comparatif assurance vie pilier 3a vs pilier 3b
| Caractéristique | Pilier 3a (Lié) | Pilier 3b (Libre) |
|---|---|---|
| Objectif principal | Épargne retraite pure & optimisation fiscale forte. | Flexibilité, projet à moyen terme & transmission de patrimoine. |
| Déduction fiscale | Oui. Déductible du revenu sur le plan fédéral et cantonal (jusqu'au plafond légal maximum). | Non au niveau fédéral. Mais Oui à Genève (ex: jusqu'à CHF 2'345 pour une personne seule). |
| Disponibilité du capital | Bloqué. Retrait anticipé limité (achat immobilier principal, départ de Suisse, indépendance). | Libre. Retrait possible à tout moment (selon les conditions de rachat de la police). |
| Clause bénéficiaire | Stricte. Définie par la loi (conjoint, puis enfants, etc.). Impossible de la modifier librement. | 100 % libre. Vous choisissez qui reçoit le capital (concubin, ami, fondation), hors réserves héréditaires. |
| Imposition à l'échéance | Imposé à un taux réduit (distinct du reste des revenus). | Exonéré d'impôt (si les conditions de prévoyance sont remplies : contrat de >5 ans, versement après 60 ans). |
Comment se déroule la succession avec une assurance vie ?
La clause bénéficiaire d’une assurance vie permet de désigner précisément qui recevra le capital en cas de décès.
Cependant, il faut distinguer le cadre fiscal
- En pilier 3a : L'ordre des bénéficiaires est strictement défini par la loi (le conjoint/partenaire enregistré en premier, puis les enfants, etc.). Il n'est pas possible de déroger librement à cet ordre.
- En pilier 3b : Vous êtes totalement libre de désigner les bénéficiaires de votre choix (concubin, ami, association...).
Attention aux réserves héréditaires : La valeur de rachat d’une assurance vie mixte 3b peut être soumise à l’action en réduction si elle lèse les parts réservataires de vos héritiers légaux (enfants, conjoint). En revanche, le capital d’une assurance décès (risque pur) tombe généralement en dehors de la masse successorale et échappe à ces réductions.
Votre courtier en assurance vie est là pour auditer votre situation successorale.
Nous vous conseillons
Souscrire une assurance vie en Suisse est un engagement sur le long terme qui ne doit pas être pris à la légère. Le choix de la compagnie, de la stratégie de placement (classique ou fonds) et des couvertures de risque nécessite une analyse pointue.
En tant que courtier en assurance vie, nous vous aidons à éviter les pièges courants, comme la superposition inutile de couvertures ou le choix de fonds d’investissement inadaptés à votre profil de risque.
Cadre réglementaire et qualité de conseil
Chez Invexa, nos conseils s’inscrivent dans un cadre réglementé et reconnu en Suisse.
- Intermédiaires en assurance inscrits au registre de la FINMA
- Intermédiaires financiers selon la LSFin enregistrés à l’ARIF
- Respect des exigences réglementaires suisses
Cela garantit un niveau d’exigence élevé en matière de conseil, de transparence et de conformité.
Questions fréquentes sur l'assurance vie en Suisse
Dans quel cadre puis-je souscire à une assurance vie ?
Une assurance vie peut être souscrite dans le pilier 3a, ou dans le pilier 3b.
Pourquoi souscrire une assurance vie ?
- Protection de la famille et des proches : Pour garantir un capital ou des rentes aux bénéficiaires en cas de décès, afin de maintenir leur niveau de vie, rembourser des dettes ou financer des études.
- Préparation à la retraite : Une assurance vie mixte ou liée à un fonds peut être utilisée pour épargner en vue de la retraite, tout en offrant une protection en cas de décès.
- Couverture contre l'incapacité de travail : Certaines assurances vie peuvent être souscrites pour se prémunir contre la perte de revenu due à une incapacité de travail causée par une maladie ou un accident.
- Optimisation fiscale : Certaines assurances vie, comme celles liées au 3e pilier A (pilier de prévoyance individuel), permettent de bénéficier d'avantages fiscaux en Suisse.
Qu'est-ce qu'une assurance vie ?
Une assurance vie est un contrat d’assurance qui permet d’épargner de l’argent et/ou en bénéficiant d’une protection financière pour soi-même et ses proches en cas de décès ou d’invalidité. Elle est souvent utilisée à des fins de prévoyance, de planification successorale et d’optimisation fiscale.
Quels sont les avantages fiscaux d'une assurance vie ?
En Suisse, les assurances vie offrent des avantages fiscaux, notamment lorsqu’elles sont souscrites dans le cadre du 3e pilier A (prévoyance individuelle).
Les primes versées sont déductibles du revenu imposable jusqu’à 7’258 CHF / an pour les salariés et jusqu’à 20% du revenu net (plafonné à 36’288 CHF / an) pour les indépendants. De plus, le capital épargné n’est pas imposé dans la fortune tant qu’il reste dans le compte 3A. Le capital n’est taxé que lors du retrait, à un taux réduit.
A Genève et Fribourg, les cotisations à un pilier 3B en assurance sont déductibles du revenu. Les montants dès 2026 sont les suivants :
- A Genève: à hauteur de 2'345 CHF / an pour un célibataire, 3'518 pour un couple marié (+959 CHF par enfant)
- A Fribourg: 750 CHF / an pour une personne, et 1’500 CHF pour un couple marié
Quelle est la durée d’un contrat d’assurance vie ?
La durée d’une assurance-vie est définie dés le début et doit être évaluée en fonction des besoins de couvertures des risques et de l’horizon de placement. Elle peut en général aller de 5 à 40 ans.
En cas de résiliation avant la fin du contrat, la valeur de rachat peut être inférieure aux primes versées. Il est donc crucial de définir la durée adéquate dés le départ. Voici les durées de contrat recommandées :
- Assurance vie risque pur (décès) : Durée fixe (5 à 30 ans), se termine au décès ou à l’échéance.
- Assurance vie mixte (épargne + protection) : Souvent entre 10 et 30 ans, parfois jusqu'à la retraite.
- 3e pilier lié (3a) : Jusqu’à l’âge de la retraite (64-65 ans), avec retrait anticipé possible sous conditions.
- Assurance vie avec placement : Généralement 10 à 30 ans, mais dépend de l’investissement.
- Assurance vie viagère : À vie, avec paiement d’une rente jusqu’au décès.
Qu'est-ce qu'une valeur de rachat ?
La valeur de rachat d’une assurance vie correspond au montant que l’assuré peut récupérer s’il décide de résilier son contrat avant son échéance. Elle est principalement applicable aux assurances vie avec une composante d’épargne, comme les assurances vie mixtes ou celles liées à des placements.
Quels sont les différents modes de paiement des primes d'assurance vie ?
Lorsqu’un preneur d’assurance souscrit une assurance vie, il doit choisir un mode de paiement des primes. Il existe deux principales options : la prime périodique et la prime unique.
La prime annuelle est un mode de paiement où l’assuré verse sa prime chaque année/semestre/trimestre/mois, selon un montant fixé dans le contrat. La prime unique correspond à un paiement effectué en une seule fois au début du contrat. L’assuré règle ainsi l’intégralité du coût de son assurance vie dès la souscription.
Doit-on déclarer l’assurance vie aux impôts ?
- Les primes versées,
- La valeur de rachat (3b uniquement),
- Les rentes perçues, etc.
Les gains bénéficient souvent d’un traitement fiscal avantageux, mais il est recommandé de consulter votre courtier pour s’assurer de respecter toutes les obligations déclaratives.
Comment débloquer de l’argent d’une assurance vie ?
- Arrivée à échéance du contrat : Vous recevez le capital ou les rentes prévues.
- Rachat partiel ou total : Vous pouvez demander le rachat anticipé du contrat, ce qui implique de récupérer la valeur de rachat, moyennant éventuellement des frais ou pénalités.
- Cas particuliers : Certains événements exceptionnels (invalidité, difficultés financières avérées, etc.) prévoient des modalités spécifiques de déblocage.
Comment fonctionne la participation aux excédents ?
Les assureurs vie garantissent des prestations et des primes fixes sur une longue période (20 à 30 ans). Pour assurer cette stabilité, ils adoptent une marge de sécurité en surévaluant les coûts et en sous-estimant les rendements. Lorsque la gestion est plus favorable que prévu, des excédents sont générés :
- Primes de risque : Moins de sinistres que prévu.
- Primes d’épargne : Meilleur rendement des placements.
- Primes de frais : Frais réels inférieurs aux estimations.
Claire Fivaz
Demandez un devis pour votre assurance vie
Planifiez un rendez-vous sans engagement avec nos experts pour découvrir les solutions d’assurance vie en Suisse, analyser vos besoins et comparer objectivement les meilleures options du marché.